Custos fixos e variáveis (despesas fixas e variáveis): o que são, diferenças e exemplos
Como separar seus gastos para saber quanto você precisa vender para não perder dinheiro
Custos fixos e variáveis são as duas categorias em que se dividem os gastos de uma empresa, de acordo com a forma como mudam com a sua atividade.
Os fixos são pagos da mesma forma, venda você muito ou pouco. Os variáveis sobem ou descem conforme o que você produz ou vende.
Também se fala em despesas fixas e variáveis. Na prática, é a mesma coisa.
Saber separá-los mostra quanto você precisa vender para não perder dinheiro, que preço pode cobrar e quais gastos pode cortar quando as vendas caem.
O que são custos fixos?
São os gastos que não dependem do volume de atividade. Chegam todo mês, mesmo que você não venda nada.
Os mais comuns são o aluguel, os salários, os seguros, o contador, as licenças de software ou a depreciação das máquinas.
Ser fixo não quer dizer que nunca mude. O aluguel pode subir todo ano e você pode contratar mais uma pessoa. Mas eles não variam porque você vendeu mais ou menos este mês.
E têm um efeito curioso: quanto mais você vende, menos pesam em cada unidade.
Se você paga 1.000 € de aluguel e vende 100 produtos, cada um arca com 10 €. Se vende 500, com apenas 2 €.
O que são custos variáveis?
São os gastos que crescem quando sua atividade aumenta e caem quando ela diminui. Se em um mês você não vende nada, eles são quase zero.
Por exemplo, a matéria-prima, a embalagem, o frete, as comissões de venda ou o que o gateway de pagamento cobra por cada transação.
Aqui acontece o contrário dos fixos. O custo variável de cada unidade se mantém mais ou menos igual, mas o total cresce a cada venda.
Diferenças entre custos fixos e variáveis
Esta tabela resume o que os diferencia:
| Custos fixos | Custos variáveis | |
|---|---|---|
| Relação com as vendas | Não mudam, venda você mais ou menos | Sobem e descem conforme o que você vende |
| Se não há atividade | Precisam ser pagos do mesmo jeito | São quase zero |
| Custo por unidade | Cai quanto mais você vende | Fica parecido |
| Exemplos | Aluguel, salários, seguros, software | Matéria-prima, frete, comissões |
| Como controlar | Negociando contratos ou abrindo mão deles | Ajustando fornecedores, processos e preços |
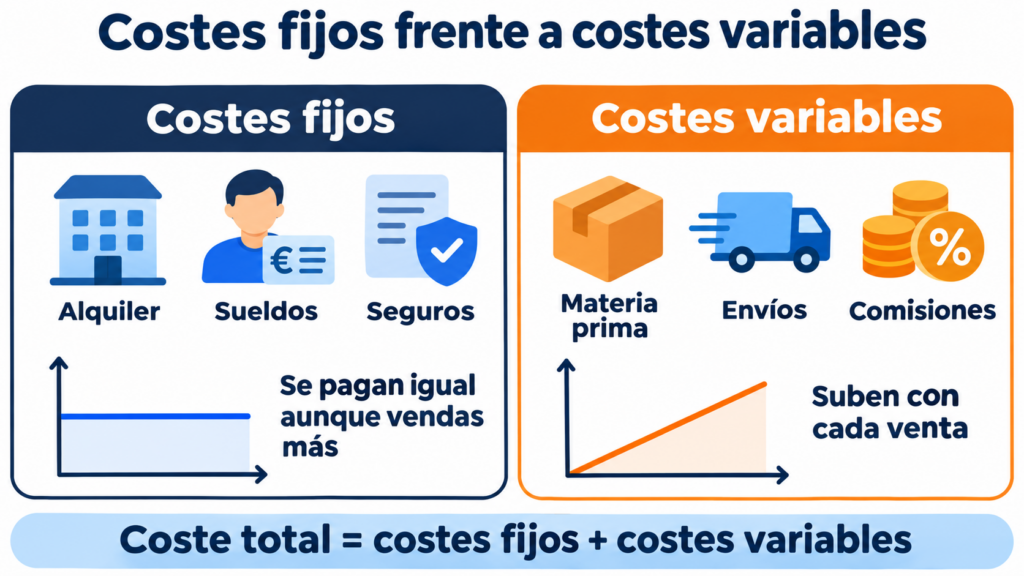
A diferença importa sobretudo quando as vendas caem. Os variáveis caem sozinhos, mas os fixos continuam lá.
Por isso, uma empresa com muitos custos fixos corre mais risco, embora também ganhe mais quando as vendas sobem.
Exemplos de custos fixos e variáveis de uma empresa
Os mesmos tipos de gasto mudam de categoria conforme o negócio. Estes são alguns exemplos:
| Negócio | Custos fixos | Custos variáveis |
|---|---|---|
| Restaurante | Aluguel, salários da cozinha e do salão, seguro, licenças | Alimentos e bebidas, gás do fogão, guardanapos e embalagens para viagem |
| Hotel | Equipe da recepção, manutenção, depreciação do prédio | Lavanderia, produtos de higiene, cafés da manhã, comissões dos sites de reservas |
| Loja virtual | Plataforma de e-commerce, hospedagem, salários, depósito | Produto, embalagem, frete, comissão do gateway de pagamento |
| Transportadora | Seguros, impostos dos veículos, salários fixos, estacionamento | Combustível, pedágios, desgaste dos pneus, diárias |
| Consultor ou freelancer | Contribuição ao INSS, software, coworking, contador | Deslocamentos até os clientes, terceirização por projeto |
E o transporte? Depende de como você paga. O aluguel de uma van por contrato é um custo fixo. O combustível ou o que uma transportadora cobra por cada pacote são variáveis.
O que são custos semivariáveis?
Nem todos os gastos se encaixam em uma das duas categorias. Os custos semivariáveis, também chamados de mistos, têm uma parte fixa e outra variável.
A conta de luz é o exemplo típico: você paga uma taxa fixa e depois o que consome.
O mesmo acontece com o salário de um vendedor que recebe um fixo mais comissões.
Na hora de fazer as contas, o mais prático é separar as duas partes e somar cada uma ao seu grupo.
Custos fixos e variáveis versus custos diretos e indiretos
São duas formas diferentes de classificar o mesmo gasto, e elas se combinam entre si.
A primeira olha como o custo se comporta quando as vendas mudam. A segunda olha se você pode atribuí-lo a um produto específico. Explicamos isso em detalhe em custos diretos e em custos indiretos.
| Fixo | Variável | |
|---|---|---|
| Direto | Salário do operário que fabrica apenas um produto | Matéria-prima desse produto |
| Indireto | Aluguel do galpão onde tudo é fabricado | Eletricidade das máquinas compartilhadas |
Por isso, não são sinônimos. Um custo direto não precisa ser variável, nem um indireto precisa ser fixo.
Como calcular os custos fixos e variáveis
Comece fazendo uma lista com todos os gastos de um mês. Para cada um, pergunte-se: se este mês eu vender o dobro, pago o mesmo valor?
Se a resposta for sim, é fixo.
Com a lista pronta, as fórmulas são simples:
- Custo total = custos fixos + custos variáveis.
- Custo variável unitário = custos variáveis ÷ unidades vendidas.
- Custo total unitário = custo total ÷ unidades vendidas.
Um exemplo. Uma loja virtual de cosméticos naturais paga todo mês 3.000 € fixos: depósito, salário, seguro, contador, software e hospedagem.
Cada pedido custa 15 €: 10 € de produto, 4 € de frete e 1 € de comissão do gateway.
Se em um mês ela vende 200 pedidos, seus custos variáveis são de 3.000 € e seu custo total, de 6.000 €. Cada pedido sai, em média, por 30 €.
O que é o ponto de equilíbrio?
É o número de vendas com o qual você cobre todos os seus custos, fixos e variáveis. Abaixo dele você perde dinheiro e, acima, ganha.
Também é chamado de break-even ou ponto de nivelamento.
Para calculá-lo, você precisa da margem de contribuição: o que sobra de cada venda depois de pagar seus custos variáveis.
Ponto de equilíbrio (unidades) = custos fixos ÷ (preço de venda unitário − custo variável unitário)
Na loja do exemplo, o pedido médio é de 40 €. Cada venda deixa 25 € depois de pagar seus 15 € de custos variáveis.
Para cobrir os 3.000 € fixos, ela precisa de 3.000 ÷ 25 = 120 pedidos por mês.
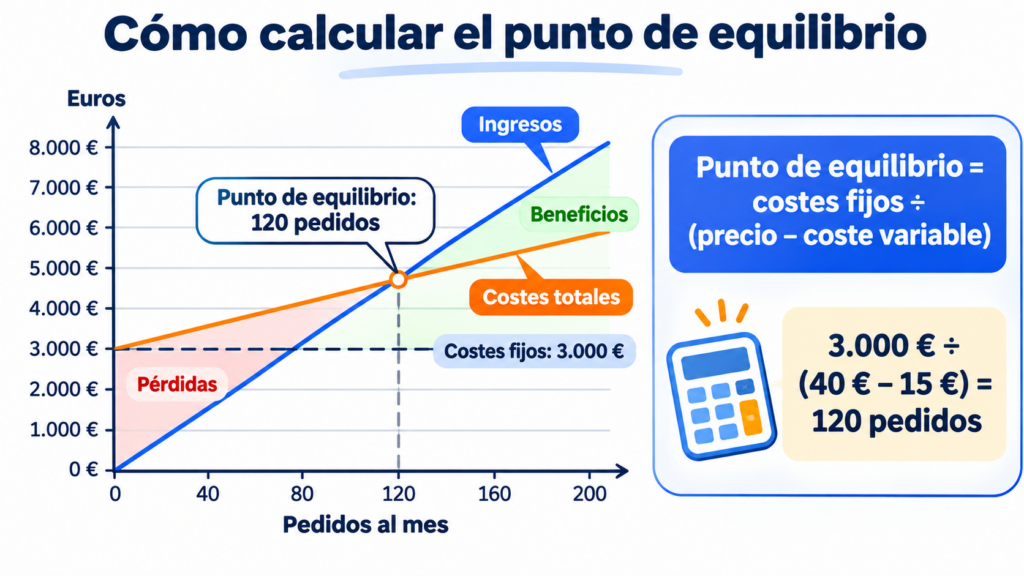
Esse cálculo ajuda você a definir os preços de um produto, a preparar um orçamento de marketing realista ou a decidir se vale a pena assumir um novo gasto fixo.
Se você contratar alguém por 1.500 € por mês, vai precisar de mais 60 pedidos para continuar no equilíbrio.
Custos fixos e variáveis no seu email marketing
Suas campanhas de email também têm custos dos dois tipos. Conhecê-los permite calcular quanto custa cada envio e a sua rentabilidade.
| Gasto | Tipo | Por quê |
|---|---|---|
| Mensalidade ou anuidade da ferramenta | Fixo | Você paga o mesmo, envie uma campanha ou dez |
| Créditos de um plano pré-pago | Variável | Você paga pelos emails que envia |
| IP dedicado | Fixo | É contratado por um período, envie você mais ou menos |
| Salário de quem gerencia as campanhas | Fixo | Não depende do número de envios |
| Design ou redação externa de cada campanha | Variável | É pago por campanha |
Com uma mensalidade fixa acontece o mesmo que com o aluguel: quanto mais você envia, menos custa cada email.
Com o pré-pago, o gasto acompanha o ritmo da sua atividade, algo útil se você envia poucas campanhas ou de forma irregular.
No Mailrelay, você pode escolher entre assinatura mensal ou anual e pré-pago, conforme a forma como envia.
E se a sua lista tem até 20.000 contatos, você pode começar com a conta gratuita: até 80.000 emails por mês sem somar mais um custo fixo ao seu negócio.
Seu email marketing soma custos fixos?
Com a conta gratuita do Mailrelay, você envia até 80.000 emails por mês para 20.000 contatos, com suporte humano em todos os planos.
Perguntas frequentes sobre custos fixos e variáveis
Estas são algumas dúvidas que surgem ao classificar os gastos.
Custos fixos e despesas fixas são a mesma coisa?
No dia a dia, sim. Você também verá “despesas fixas e variáveis”, que na prática é usado com o mesmo sentido.
Os salários são um custo fixo ou variável?
Normalmente são fixos, porque são pagos do mesmo jeito, mesmo que as vendas caiam. Já as comissões, os bônus por produção ou as horas extras são variáveis.
Os custos fixos podem se tornar variáveis?
Sim, e muitas empresas buscam isso para reduzir o risco.
Por exemplo, trocando um depósito próprio por um serviço de logística que cobra por pedido, ou uma licença anual por um plano de pagamento por uso.