Costes indirectos (costos indirectos): qué son, tipos y ejemplos
Qué son los costos indirectos, en qué se diferencian de los directos, ejemplos por tipo y cómo repartirlos para calcular el coste real de cada producto.
Los costes indirectos son los gastos que una empresa necesita para funcionar, pero que no se pueden asignar a un producto o servicio concreto. El alquiler de la nave, el sueldo del equipo de contabilidad o la luz de las oficinas son ejemplos habituales.
En Latinoamérica se llaman costos indirectos. También se habla de gastos indirectos, gastos generales o cargos indirectos.
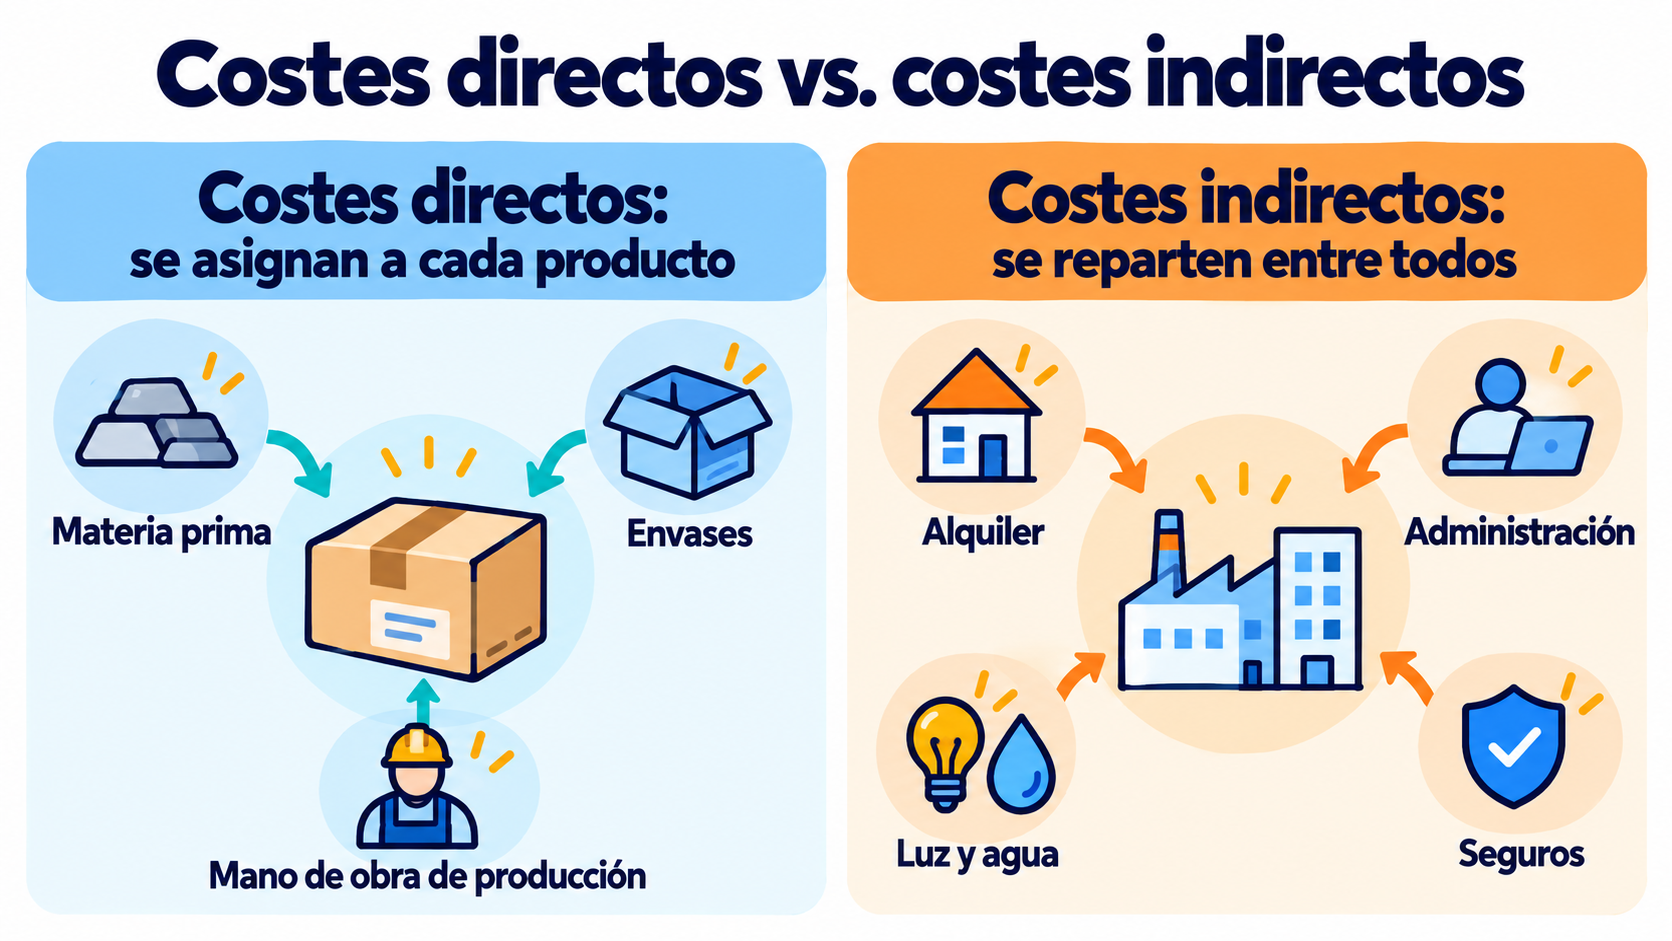
Lo contrario son los costes directos: los que sí se pueden asociar a cada unidad producida, como la materia prima o el sueldo de quien fabrica el producto.
Diferencia entre costes directos e indirectos
La pregunta clave es: ¿puedo saber cuánto de este gasto corresponde a cada producto? Si la respuesta es sí, es un coste directo. Si no, es indirecto.
| Costes directos | Costes indirectos | |
|---|---|---|
| Qué son | Gastos ligados a cada producto o servicio | Gastos necesarios para el negocio en su conjunto |
| Cómo se asignan | Directamente, por unidad | Con un criterio de reparto |
| Ejemplos | Materia prima, envases, mano de obra de producción | Alquiler, administración, luz, seguros |
| Si dejas de fabricar un producto | Desaparecen | Normalmente se mantienen |
Tipos de costes indirectos
Se suelen agrupar según el área de la empresa que los genera: la producción o el resto del negocio.
Costes indirectos de fabricación
Son los gastos de la fábrica o del área de producción que no se pueden asignar a cada unidad. Se suelen abreviar como CIF. Se dividen en tres grupos:
Materiales indirectos. Se usan en la producción, pero en cantidades difíciles de medir por unidad: lubricantes, pegamento, tornillería o productos de limpieza.
Mano de obra indirecta. El personal que apoya la producción sin fabricar el producto: supervisores, encargados de calidad, mantenimiento o almacén.
Otros gastos de fabricación. Alquiler de la nave, electricidad de la planta, amortización de la maquinaria, reparaciones o seguros de las instalaciones.
Costes indirectos generales
Son los gastos de las áreas que no producen, pero que la empresa necesita para funcionar:
De administración. Sueldos de dirección, contabilidad y recursos humanos, asesoría, software de gestión y material de oficina.
De ventas y marketing. Publicidad, herramientas de marketing, sueldos del equipo comercial o ferias. La publicidad de la marca es un coste indirecto, porque no se puede asignar a cada unidad vendida.
¿Son fijos o variables?
Pueden ser de los dos tipos. El alquiler o un seguro son fijos: cuestan lo mismo produzcas mucho o poco. La electricidad de la fábrica o el mantenimiento de las máquinas son variables, porque aumentan con la producción.
10 ejemplos de costes indirectos
| Ejemplo | Tipo | Fijo o variable |
|---|---|---|
| Alquiler de la nave o del local | De fabricación | Fijo |
| Sueldo del supervisor de producción | De fabricación | Fijo |
| Electricidad y agua de la fábrica | De fabricación | Variable |
| Mantenimiento y reparación de máquinas | De fabricación | Variable |
| Amortización de la maquinaria | De fabricación | Fijo |
| Materiales indirectos: lubricantes, limpieza | De fabricación | Variable |
| Sueldos de administración y recursos humanos | General | Fijo |
| Software de gestión y licencias | General | Fijo |
| Seguros de la empresa | General | Fijo |
| Publicidad y herramientas de marketing | General | Según la campaña |
Cómo se calculan y se reparten los costes indirectos
Como no pertenecen a un producto concreto, hay que repartirlos con un criterio, llamado base de reparto.
Las bases más habituales son las horas de máquina, las horas de mano de obra o las unidades producidas.
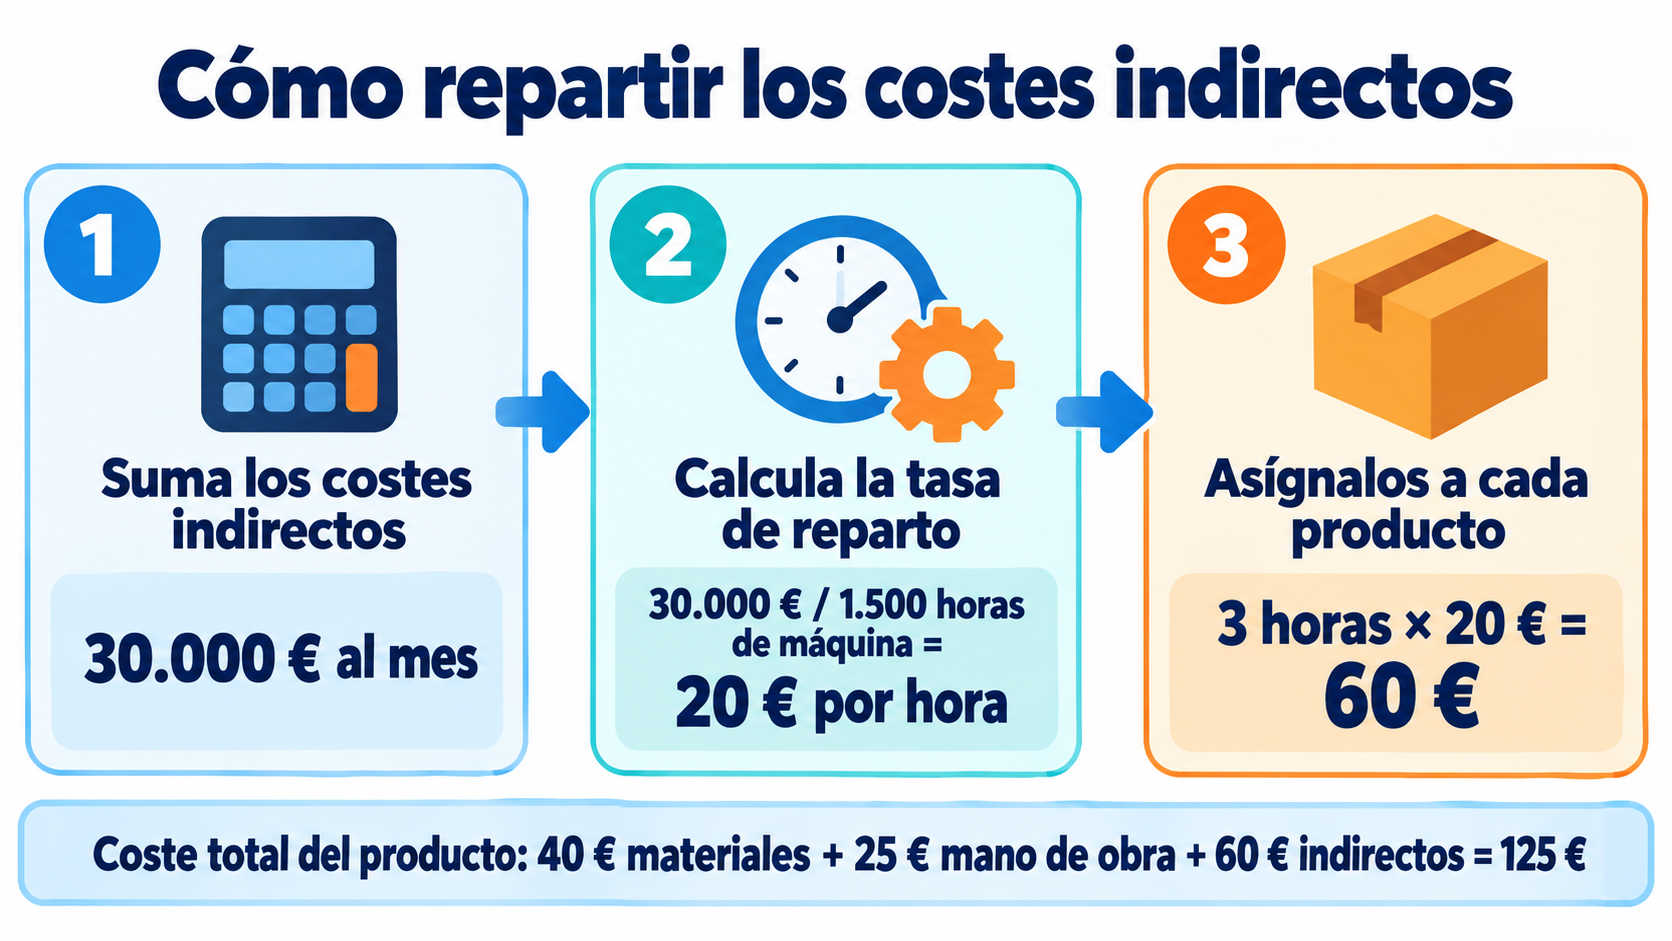
El cálculo tiene tres pasos:
1. Suma los costes indirectos del periodo. Por ejemplo, 30.000 € al mes en costes indirectos de fabricación.
2. Calcula la tasa de reparto. Divide ese total entre la base elegida. Si la fábrica trabaja 1.500 horas de máquina al mes: 30.000 € / 1.500 h = 20 € por hora de máquina.
3. Asígnalos a cada producto. Si un producto necesita 3 horas de máquina, le corresponden 60 € de costes indirectos.
Con eso ya puedes conocer su coste total. Si ese producto tiene 40 € de materiales y 25 € de mano de obra directa, su coste es 40 + 25 + 60 = 125 €. Por debajo de ese precio, pierdes dinero con cada unidad.
Las empresas con muchos productos distintos suelen usar el costeo basado en actividades (ABC). En lugar de una sola base, reparten cada gasto según la actividad que lo genera: pedidos, preparación de máquinas, envíos.
Por qué es importante controlarlos
Para fijar precios. Si solo cuentas los costes directos, puedes vender por debajo de lo que te cuesta cada producto.
Para conocer tu rentabilidad. Estos gastos suelen crecer poco a poco y sin que nadie los revise. Controlarlos protege el margen.
Para tomar decisiones. Saber cuánto cuesta mantener la estructura te ayuda a decidir si te conviene subcontratar, cambiar de local o lanzar un producto nuevo.
Cómo reducir los costes indirectos
Revisa los contratos cada año. Alquiler, seguros, limpieza, telefonía y software: renegociar o cambiar de proveedor suele dar ahorros rápidos.
Ahorra energía. Iluminación LED, sensores de presencia y equipos de bajo consumo.
Haz mantenimiento preventivo. Una avería con la producción parada sale mucho más cara que una revisión periódica.
Digitaliza procesos. Facturación, firma de documentos y comunicación interna en la nube ahorran papel, espacio y horas de trabajo administrativo.
Subcontrata lo que no sea tu actividad principal. Asesoría, nóminas o mantenimiento informático pueden salir más baratos fuera.
Elige canales de marketing propios. Los anuncios se pagan por cada clic o impresión. Una lista de suscriptores es tuya y escribirles cuesta muy poco.
Tienes más ideas para ajustar gastos en nuestro artículo sobre cómo mantener un negocio a flote en tiempos de crisis.
Reduce lo que te cuesta conseguir ventas
Con Mailrelay vuelves a vender a tus clientes por email sin pagar por cada clic. Empieza gratis.
Costes indirectos y marketing
El marketing es uno de los costes indirectos que más varía de una empresa a otra. Por eso conviene medirlo con indicadores como el coste de adquisición de clientes (CAC) o el ROI de cada canal, y asignarle un presupuesto claro.
El email marketing es de los canales con menor coste por contacto. Con una herramienta y una lista propia vuelves a vender a tus clientes sin pagar cada vez por llegar a ellos. Con Mailrelay puedes empezar gratis, con hasta 80.000 emails al mes y 20.000 contactos.
Envía tus newsletters con Mailrelay
Hasta 80.000 emails al mes y 20.000 contactos gratis, con soporte humano en todos los planes.
Preguntas frecuentes
Estas son las dudas más habituales sobre este tipo de gastos.
¿Qué son los costos indirectos?
Los gastos que una empresa necesita para funcionar y que no se pueden asignar a un producto o servicio concreto, como el alquiler, la administración o los suministros.
¿Cuál es la diferencia entre costos directos e indirectos?
Los directos se pueden asignar a cada unidad producida, como la materia prima. Los indirectos son comunes a toda la empresa y hay que repartirlos con un criterio.
¿Los costos indirectos son fijos o variables?
Pueden ser de los dos tipos. El alquiler es un coste indirecto fijo; la electricidad de la fábrica, uno variable.
¿Qué son los costos indirectos de fabricación?
Los gastos de producción que no se pueden asignar a cada unidad: materiales indirectos, mano de obra indirecta y otros gastos de la fábrica, como la amortización de las máquinas.
¿La publicidad es un costo directo o indirecto?
Normalmente, indirecto: beneficia a todos los productos de la marca y no se puede asignar a cada unidad vendida.